
长沙银行:万亿城商行的规模跃迁与转型阵痛
文/王宁
在区域性银行加速分化的2025年,长沙银行交出了一份充满张力的答卷:资产规模突破1.2万亿大关,成为中西部首家跻身“万亿俱乐部”的城商行,但净利润增速下滑至3.81%;财富管理AUM超4500亿元,但个人贷款不良率攀升至1.87%;县域业务贡献近六成新增贷款,但制造业不良率突破2.18%。这家深耕湖湘大地的金融机构,正站在规模扩张与风险管控的十字路口。
一、规模跃迁与增速放缓的悖论
资产规模突破万亿:
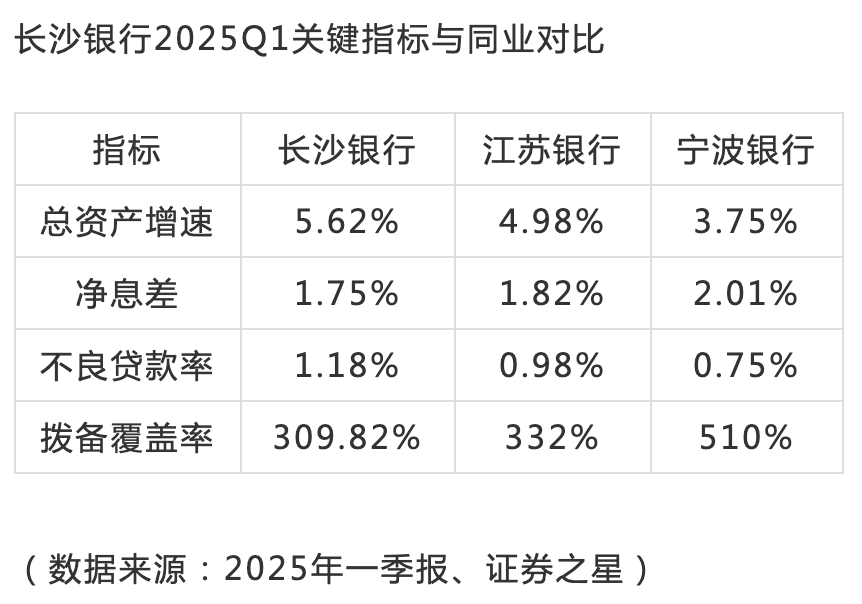
截至2025年3月末,长沙银行总资产达12,112.42亿元,较2024年末增长5.62%,存款余额7,507.07亿元(较年初+3.84%),贷款余额5,879.41亿元(较年初+7.9%),存贷比78%处于合理区间。但规模扩张未转化为盈利提升:
2025Q1营收68.09亿元(同比+3.78%),归母净利润21.73亿元(同比+3.81%),增速较2024年同期(7.9%)大幅放缓;
净息差承压:从2024年的2.11%骤降至1.75%左右,单季收窄36BP,负债端存款定期化趋势明显(定期存款占比升至51.01%)。
二、业务解构:零售转型的冰与火
(1)财富管理:数字化转型的亮点
AUM突破4500亿:财富管理规模达4,552.08亿元,财富客户数132.48万户,理财、基金代销收入同比增长超50%;
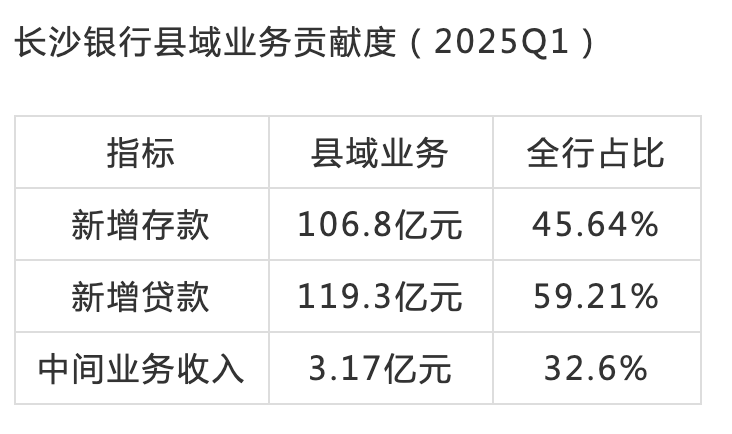
场景生态优势:构建“弗兰社+呼啦+开放银行”三端协同体系,县域存款余额2,341.74亿元,贡献新增存款的45.64%;
科技赋能增效:手机银行MAU达253.98万户,微信快捷支付交易额蝉联城商行首位,智能风控系统拦截欺诈交易超10亿元。
(2)风险暴露:零售与对公的双重压力
个人贷款不良率攀升至1.87%(较2023年末+35BP),信用卡及消费贷风险敞口扩大;
制造业不良率突破2.18%,票据贴现不良率高达4.91%,反映对公业务结构性风险;
关注类贷款迁徙率38.93%,逾期贷款率1.53%,风险前瞻指标持续恶化。
三、战略纵深:政银生态与县域深耕的护城河
(1)政银场景深度绑定
数字政务:接入湖南省2,300余项政务服务,年服务人次超千万,“企业收支流水平台”服务中小企业超12万户;
产业金融:支持省市重点项目165个,工程机械、新能源产业链贷款余额占比超25%,绿色贷款余额528.29亿元(同比+23.14%)。
(2)县域金融差异化突围
渠道下沉:县域贷款余额2,013.72亿元,占全行新增贷款59.21%,县域网点覆盖率达98%;
特色产品:推出“稻虾米贷”“安化黑茶贷”等16款“一县一特”产品,涉农贷款增速达21.3%。
四、财务健康度:资本约束与收益质量隐忧
(1)盈利能力结构性弱化
净利息收入占比下滑:从2020年85.2%降至2025Q1的71.9%,非息收入占比提升至28.1%,但手续费净收入仅6.34亿元,对盈利支撑有限;
资金业务亏损拖累:2024年资金业务亏损3.96亿元,信用减值损失暴增566.68%。
(2)资本补充压力显现
核心一级资本充足率9.74%,虽满足监管要求,但低于江苏银行(10.02%)、宁波银行(11.35%);
风险加权资产增速7.2%,显著高于净利润增速(3.81%),资本消耗过快。
(3)资产质量深层隐患
房地产贷款风险潜伏:尽管占比压降至7.8%,但开发贷不良率跳升1.2个百分点;
拨备覆盖率三连降:从2022年峰值379%降至309.82%,风险抵补空间收窄。
五、挑战与破局:转型深水区的生存法则
核心矛盾诊断:
1. “三低”困境:净息差(1.75%)低于同业、零售业务毛利率(38%)低于招行(52%)、资本充足率低于头部城商行;
2. “两高”压力:个人贷款不良率(1.87%)高于行业均值(1.45%)、关注类贷款迁徙率(38.93%)呈上升趋势。
破局路径:
收入结构再造:
扩大财富管理AUM至6000亿元,目标中间业务收入占比提升至35%;
打造政府场景金融IP,政务关联业务收入目标年增25%。
风险精细管理:
建立零售贷款动态预警模型,将大数据风控渗透至贷前、贷中、贷后全流程;
对公业务聚焦“456”名单(4大优势产业、5类政府项目、60家核心企业)。
资本效率提升:
推进150亿元可转债发行,目标核心一级资本充足率回升至10.5%;
压缩低效同业资产,风险加权资产增速控制在5%以内。
结语:区域性银行的转型样本
长沙银行的经营图谱,折射出中国城商行的集体困境:在规模扩张与风险管控、传统息差与新兴业务、区域深耕与全国竞争之间寻求平衡。其“县域金融+科技赋能+政务生态”的三重战略虽取得突破,但个人贷款风险暴露、资金业务亏损等问题,暴露出转型期的深层次阵痛。
三大观察窗口:
能否在2025年将净息差稳定在1.7%以上,避免陷入“规模不经济”陷阱;
县域金融贡献度能否突破65%,真正构建不可复制的区域护城河;
个人贷款不良率拐点是否在Q3显现,验证智能风控系统实效。
这家万亿新贵的转型之路,正在为区域性银行提供鲜活案例:唯有将政务资源禀赋转化为商业价值,将科技投入沉淀为风控能力,才能在银行业的分化大潮中突围。长沙银行的答卷,才刚刚写下序章。
财经渔情声明:本文基于公开信息资料撰写,所表达的信息或者意见不构成对任何人的投资建议,仅供参考。图片素材来源于网络侵删。